تحلیل نگر — بنیادنگر
🔎 تحلیل عمیق کخاک؛ از سودسازی پایدار تا ارزش پنهان داراییها
کخاک؛ معادلهای فراتر از سود عملیاتی
تحلیل بنیادی کخاک با بررسی سودآوری، P/E فوروارد، حاشیه سود، تقسیم سود و ارزش مالکیت کخاک در طلای تفتان و کردستان و اثر آن بر ارزشگذاری سهم.
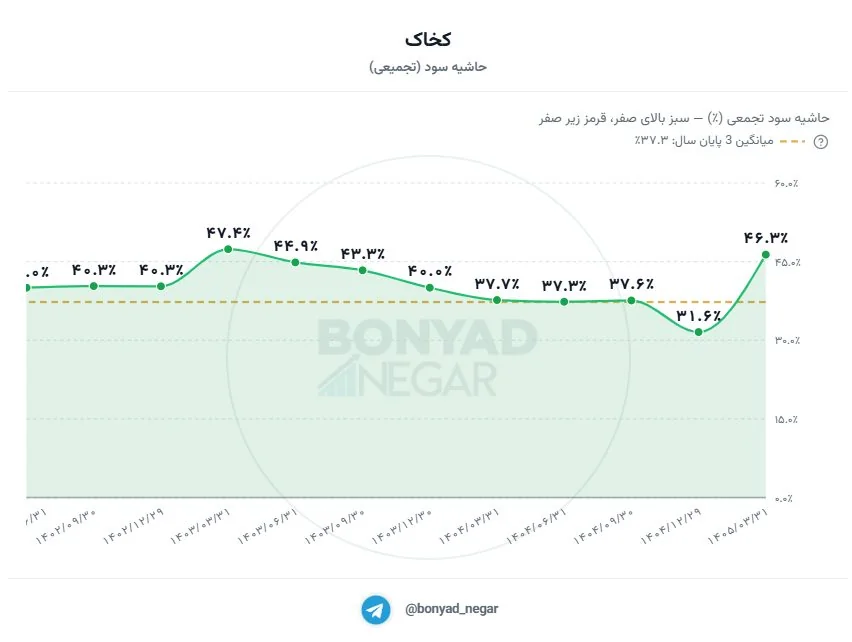
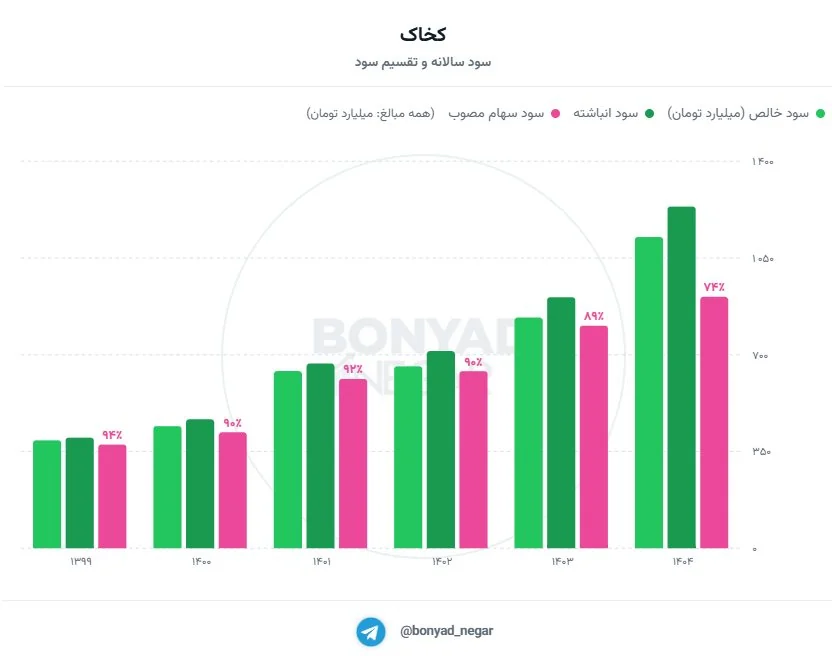
 کخاک به نظر ما یکی از شرکتهای باکیفیت بازار است؛ شرکتی با ثبات در تولید و فروش، روند مناسب سودسازی، حاشیه سود بالا و تقسیم سود قابلتوجه که در سالهای اخیر نوسان منفی جدی در عملکرد آن مشاهده نشده است.
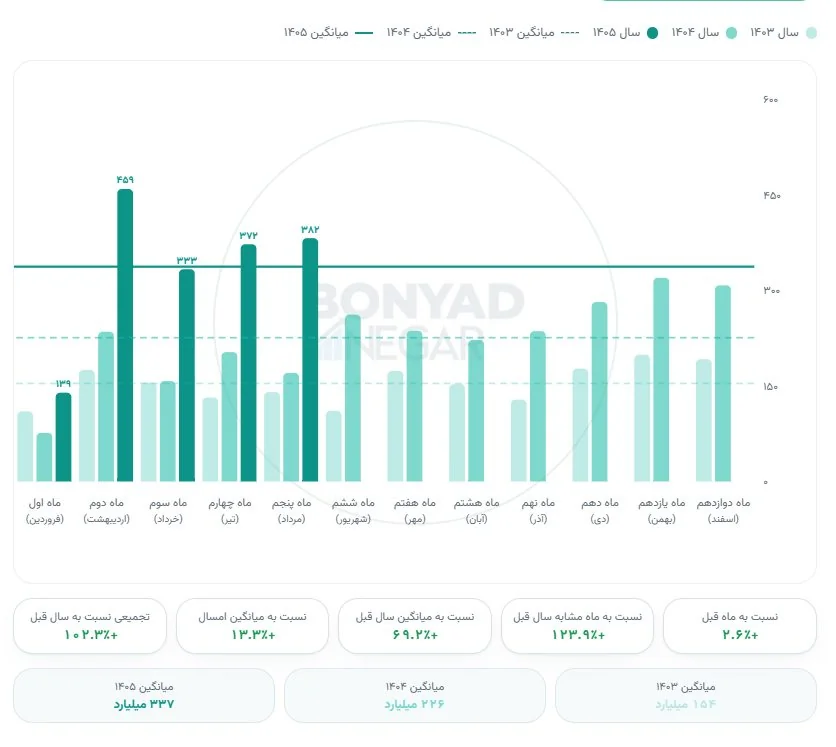
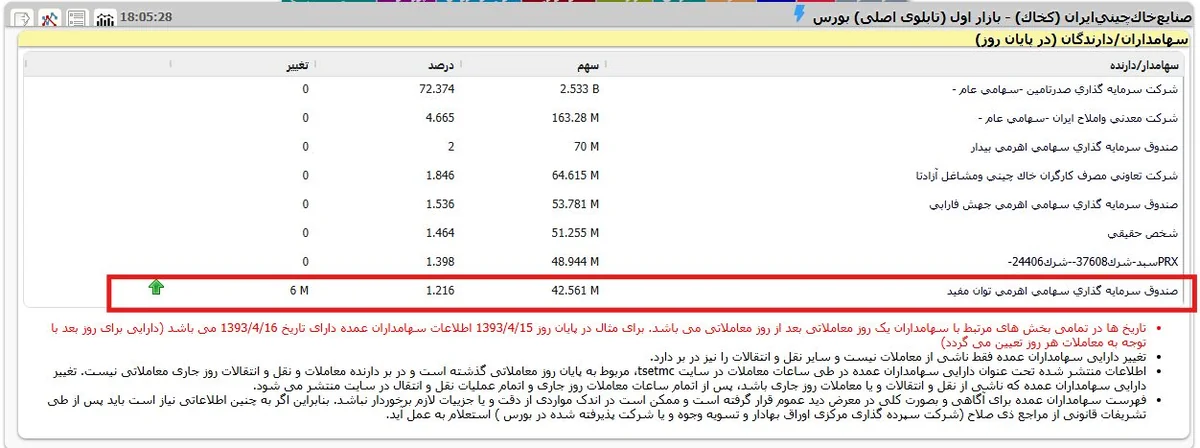
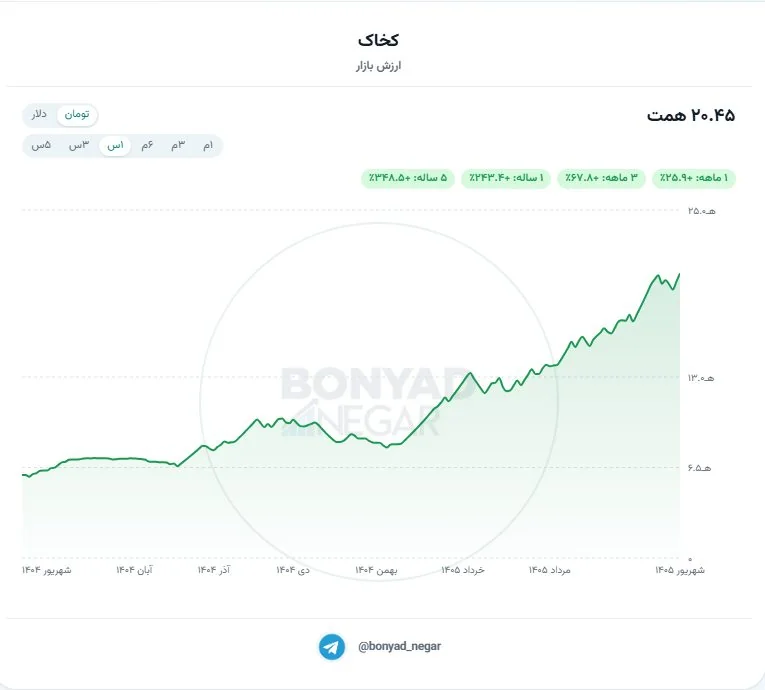
با ارزش بازار حدود ۲۰ همت، حتی در شرایطی که سنتیمنت کلی بازار چندان مثبت نیست، کخاک همچنان با تقاضای مناسبی معامله میشود و حضور خریداران حقوقی و صندوقهای اهرمی در سهم نیز قابل توجه است.
اما دلیل این تقاضای پایدار چیست؟
📌 بر اساس آخرین اطلاعات مالی شرکت و برآورد بنیادنگر، سود سال جاری را حدود ۲ همت برآورد میکنیم؛ عددی که نسبت به بودجه شرکت نیز برآوردی محافظهکارانه محسوب میشود.
بنابراین با ارزش بازار ۲۰ همتی، P/E فوروارد کخاک حدود ۱۰ واحد است.
اما نکته جذابتر، داراییهای طلایی شرکت است. 👇
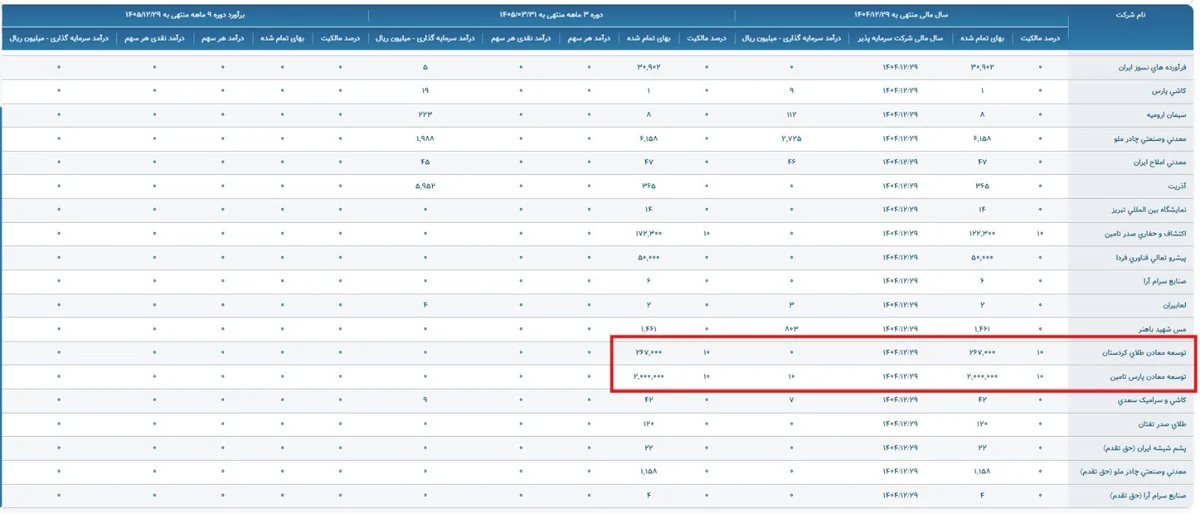
🟡 کخاک مالک ۱۰٪ از طلای تفتان و ۱۰٪ از طلای کردستان است.
اگر ارزش مجموع این دو پروژه را بهصورت فرضی ۱۰۰ همت در نظر بگیریم، سهم ۱۰ درصدی کخاک معادل حدود ۱۰ همت ارزش دارایی خواهد بود.
البته این عدد یک فرض ارزشگذاری است و ارزش واقعی این داراییها باید بر اساس میزان ذخیره، ظرفیت تولید، زمان بهرهبرداری، هزینهها و ارزش فعلی جریانهای نقدی محاسبه شود.
اما حتی با همین فرض محافظهکارانه، میتوان گفت از ارزش بازار ۲۰ همتی کخاک، حدود ۱۰ همت پشتوانه این دو دارایی طلایی قرار دارد و تنها ۱۰ همت باقیمانده را برای کسبوکار اصلی شرکت در نظر بگیریم.
در این حالت، سود ۲ همتی فعالیت اصلی یعنی P/E فوروارد حدود ۵ واحد.
🎯 بنابراین داستان کخاک فقط یک شرکت با سودسازی باثبات نیست؛ ترکیب کسبوکار سودده + داراییهای طلایی است که به نظر ما ارزش بررسی دقیقتر سهم را ایجاد میکند.
#بنیادنگر