تحلیل نگر — بنیادنگر
پشت پرده یک عدد در صورت سود و زیان؛ نکته ای مهم در تحلیل بنیادی
چرا تمام سود شناسایی شده در صورت های مالی نباید در EPS فوروارد لحاظ شود؟ بررسی نمونه واقعی شرکت سمتاز، درآمد ناشی از ارزیابی سرمایه گذاری ها و تأثیر آن بر P/E فوروارد و ارزش گذاری بنیادی شرکت ها.
📊 چرا تمام سود شناسایی شده در صورت های مالی را در محاسبه سود فوروارد لحاظ نمی کنیم؟
بررسی یک نمونه واقعی از گزارش ۶ ماهه شرکت سیمان تهران (سمتاز)
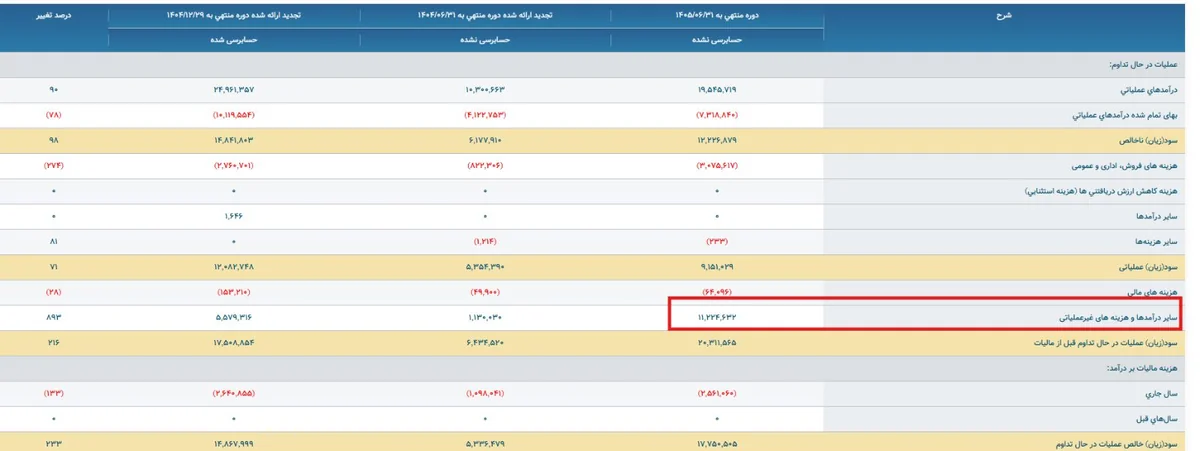
یکی از نکات مهم در تحلیل بنیادی و برآورد سود فوروارد شرکت ها، توجه به ماهیت درآمدهای شناسایی شده در صورت سود و زیان است.
صرف ثبت یک درآمد در صورت های مالی به این معنا نیست که بتوان آن را با همان اطمینان در پیش بینی سود دوره های آتی نیز لحاظ کرد.
برای درک بهتر این موضوع، گزارش ۶ ماهه شرکت سیمان تهران (سمتاز) منتهی به ۳۱ شهریور را بررسی می کنیم.
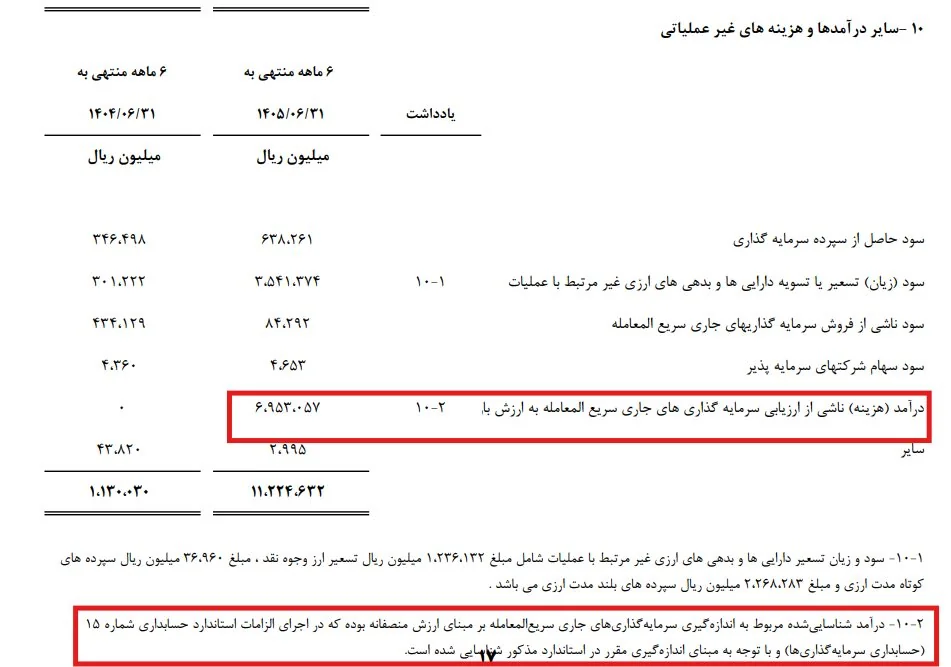
شرکت در این دوره حدود ۶۹۵ میلیارد تومان درآمد از محل ارزیابی سرمایه گذاری های جاری سریع المعامله در بازار شناسایی کرده است. این درآمد مطابق استاندارد حسابداری شماره ۱۵ در صورت سود و زیان منعکس شده و به تبع آن، سود خالص گزارش شده شرکت را افزایش داده است.
اما چرا این درآمد را در محاسبه سود فوروارد شرکت لحاظ نمی کنیم؟
🔍 ۱. ماهیت غیرنقدی درآمد در زمان شناسایی
این درآمد ناشی از افزایش ارزش روز سرمایه گذاری های شرکت است. بنابراین در زمان شناسایی، جریان نقدی متناظری وارد شرکت نمی شود و صرفاً ارزش دفتری سرمایه گذاری ها و سود حسابداری افزایش پیدا می کند.
📉 ۲. وابستگی به شرایط بازار
میزان این درآمد مستقیماً تحت تأثیر تغییرات قیمت دارایی های موجود در پرتفوی شرکت قرار دارد.
بنابراین نمی توان افزایش ارزش شناسایی شده در یک دوره را مبنای مطمئنی برای پیش بینی دوره های بعد قرار داد. حتی در صورت تغییر شرایط بازار، احتمال برگشت بخشی از افزایش ارزش شناسایی شده نیز وجود دارد.
♻️ ۳. عدم احراز قابلیت تکرارپذیری
در برآورد سود فوروارد، تمرکز ما بر درآمدهایی است که از قابلیت تداوم و اتکاپذیری مناسبی برخوردار باشند.
درآمد ناشی از تغییر ارزش سرمایه گذاری ها، به دلیل وابستگی به نوسانات بازار، لزوماً چنین ویژگی ای ندارد.
📊 ۴. تأثیر بر نسبت P/E فوروارد
اگر این درآمد را بدون تعدیل در سود پیش بینی شده لحاظ کنیم، EPS فوروارد افزایش پیدا می کند و نسبت P/E کاهش می یابد.
در نتیجه ممکن است شرکت در محاسبات ظاهراً ارزنده تر از آنچه بر اساس ظرفیت سودآوری تکرارپذیر خود هست، به نظر برسد.
🧮 برآورد ۶ ماهه دوم نیز با همین منطق تعدیل شده است
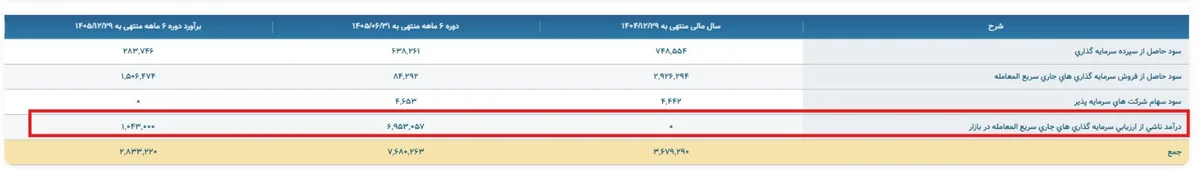 در مدل برآورد سود سمتاز، حتی رقم حدود ۱۰۴ میلیارد تومان درآمد مشابه برای ۶ ماهه دوم سال را نیز لحاظ نکرده ایم.
چراکه صرف شناسایی چنین درآمدی در دوره گذشته، دلیل کافی برای فرض تکرار آن در دوره آتی نیست.
در واقع، مبنای پیش بینی ما باید عملکرد قابل اتکا و ظرفیت سودآوری شرکت باشد، نه تکرار خودکار اقلام غیرعملیاتی و وابسته به نوسانات بازار.
💡 جمع بندی از نگاه تحلیلگر بنیادنگر
در تحلیل بنیادی، تفاوت مهمی میان سود حسابداری، جریان نقدی و سود تکرارپذیر وجود دارد.
تمام درآمدهای شناسایی شده در صورت سود و زیان الزاماً کیفیت یکسانی ندارند و تحلیلگر باید پیش از استفاده از آنها در مدل پیش بینی، موارد زیر را بررسی کند:
- ماهیت و منشأ شناسایی درآمد
- میزان تأثیر آن بر جریان نقدی شرکت
- قابلیت تحقق و تکرارپذیری در دوره های آتی
- میزان اتکاپذیری آن در فرآیند ارزش گذاری
⚠️ نکته مهم این است که حذف این درآمد از سود فوروارد به معنای نادیده گرفتن ارزش سرمایه گذاری های شرکت نیست. ارزش روز این دارایی ها همچنان می تواند در تحلیل دارایی ها و محاسبه ارزش خالص دارایی ها (NAV) مورد توجه قرار گیرد.
در بنیادنگر، هدف از برآورد سود فوروارد، رسیدن به تصویری واقع بینانه از ظرفیت سودآوری شرکت و جلوگیری از اثرگذاری اقلام غیرقابل اتکا بر فرآیند ارزش گذاری است.
به اعتقاد ما، تفاوت تحلیل بنیادی با استخراج و تعمیم اعداد صورت های مالی، دقیقاً در همین بررسی های تحلیلی و تعدیلات نهفته است.