تحلیل نگر — بنیادنگر
فملی گران است؟ قبل از قضاوت این عدد را ببینید!
تحلیل حساسیت فملی بر اساس گزارش تفسیری مدیریت؛ بررسی اثر قیمت مس LME و نرخ تسعیر ارز بر سودآوری و P/E فوروارد سهم و مقایسه آن با P/E گذشتهنگر فعلی.
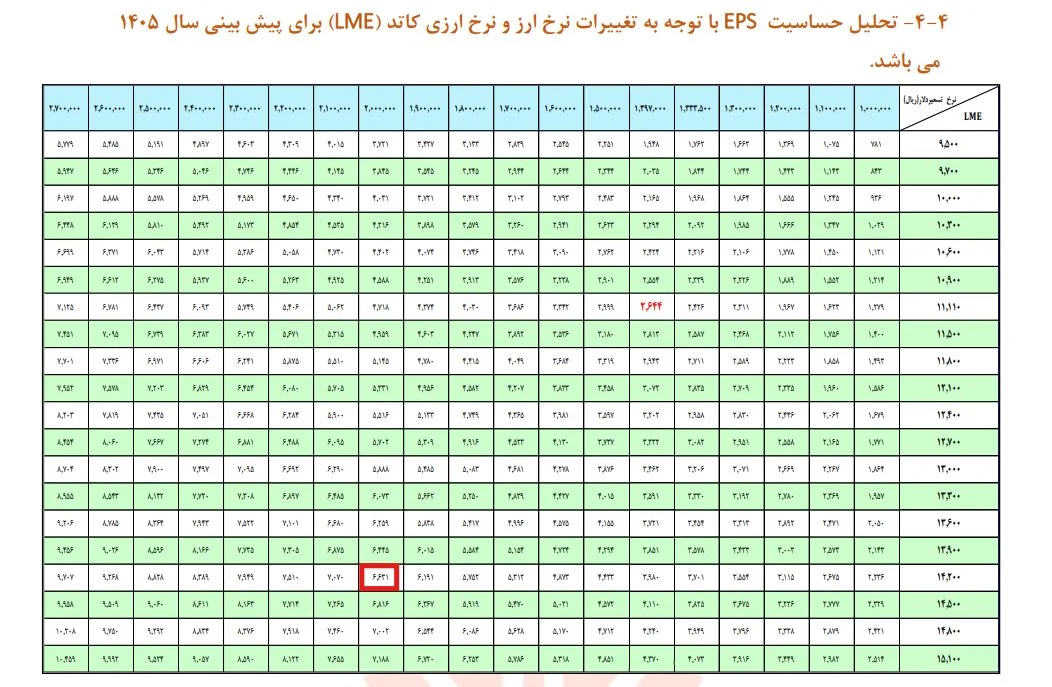
مروری بر آخرین ارقام تحلیل حساسیت فملی مطابق گزارش تفسیری مدیریت
فملی بر اساس آخرین صورتهای مالی منتشرشده مربوط به فصل بهار ۱۴۰۵، طی چهار فصل گذشته حدود ۲۰۳ همت سود خالص شناسایی کرده است. با ارزش بازار فعلی حدود ۳۸۹۵ همت، P/E گذشتهنگر سهم در محدوده ۱۹.۲ قرار میگیرد؛ عددی که در مقایسه با P/E بسیاری از شرکتهای بازار، در نگاه اول چندان ارزان به نظر نمیرسد.
اما اگر نگاه ما به سهم، صرفاً TTM نباشد و سودآوری آینده را نیز بررسی کنیم، اعداد جالبتری در تحلیل حساسیت خود شرکت دیده میشود.
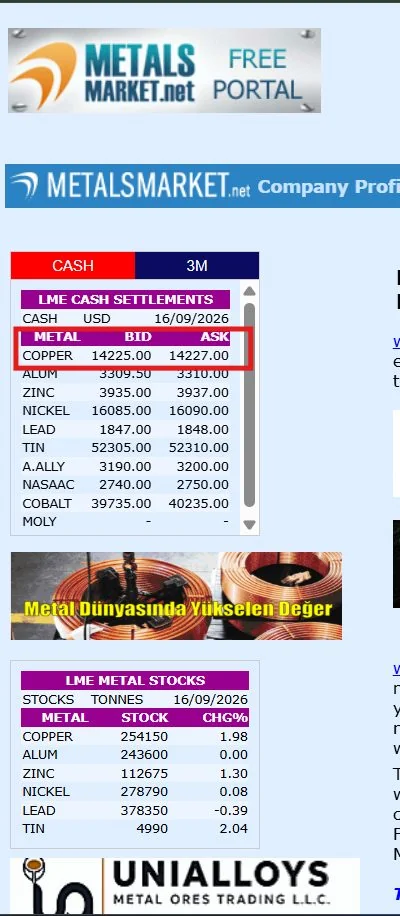
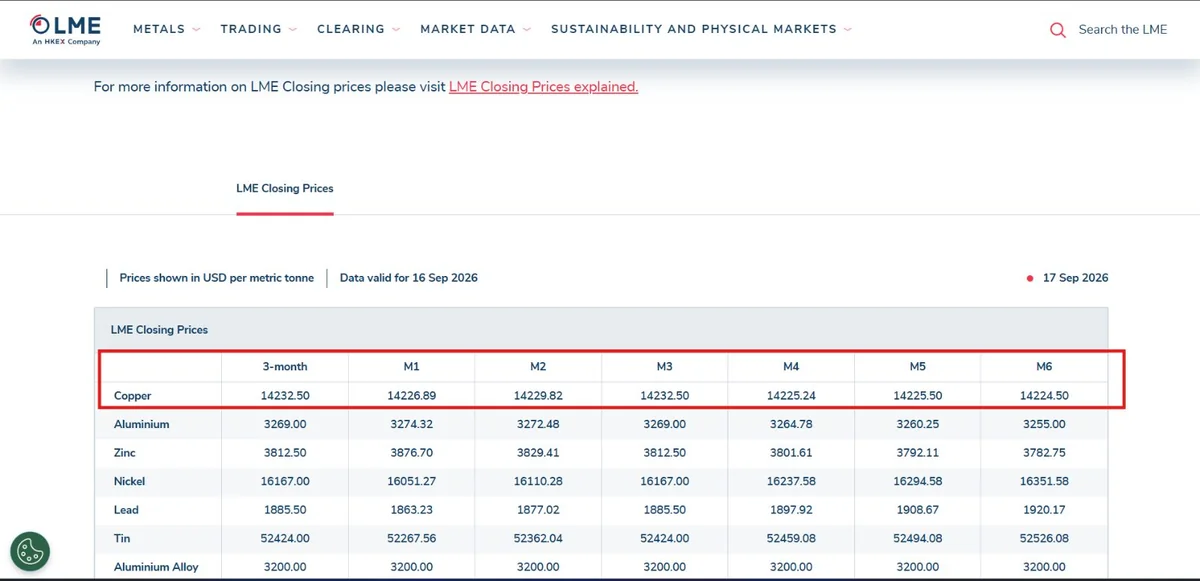
بر اساس جدول تحلیل حساسیت ارائهشده در گزارش تفسیری مدیریت، در سناریوی متوسط نرخ کاتد LME معادل ۱۴۲۰۰ دلار و نرخ تسعیر ۲۰۰ هزار تومان، سود هر سهم فملی حدود ۶۶۳ تومان برآورد شده است.
با توجه به تعداد سهام شرکت، این رقم معادل سود خالصی در محدوده ۹۵۰ همت خواهد بود؛ در این صورت با ارزش بازار فعلی، P/E فوروارد بر مبنای این سناریو به حدود ۴.۱ واحد میرسد.
البته این عدد را نباید بهعنوان پیشبینی قطعی سود سال ۱۴۰۶ در نظر گرفت؛ بلکه یک سناریوی حاصل از مفروضات جدول حساسیت شرکت است. اما همین سناریو نشان میدهد که سودآوری فملی به دو متغیر مهم یعنی قیمت جهانی مس و نرخ تسعیر ارز چه میزان حساسیت دارد.
از طرف دیگر، تغییر سیاست ارزی و حذف تدریجی دلار نیمایی و حرکت به سمت مرکز مبادله، باعث شده فاصله نرخ فروش شرکتهای صادراتی با نرخهای آزاد کاهش پیدا کند. بخشی از این اثر در گزارشهای سال جاری قابل مشاهده است و در صورت تداوم این روند، میتواند در گزارشهای فصلهای بعدی نیز اثر بیشتری بر سودآوری شرکت داشته باشد.
در حال حاضر نرخ دلار مبادلهای در محدوده ۱۶۵ هزار تومان قرار دارد و اگر فرض کنیم این نرخ در ادامه سال با شیب ملایم افزایش پیدا کند و در انتهای سال به محدوده ۲۰۰ هزار تومان برسد، آنوقت نرخ ۲۰۰ هزار تومان برای تحلیل سناریوی سال آینده دیگر یک فرض کاملاً دور از ذهن نخواهد بود؛ هرچند همچنان یک فرض تحلیلی است و نه یک نرخ قطعی آینده.
نکته مهمتر اینجاست که فملی با ارزش بازاری نزدیک به ۴۰۰۰ همت، یکی از بزرگترین شرکتهای بازار سرمایه است و سودآوری آن اثر قابلتوجهی بر سودآوری و P/E کل بازار دارد.
بنابراین اگر در یک سناریوی فرضی، سود فملی از محدوده فعلی ۲۰۳ همت به حدود ۹۵۰ همت برسد، بدون اینکه ارزش بازار شرکت تغییر کند، P/E گذشتهنگر فعلی از حدود ۱۹.۲ به محدوده ۴.۱ واحد کاهش پیدا میکند.
یعنی بخش قابلتوجهی از تفاوتی که امروز بین P/E گذشتهنگر و P/E فوروارد مشاهده میکنیم، ناشی از این است که بازار در حال قیمتگذاری سودهای آینده است، در حالی که TTM هنوز سود دورهای را نشان میدهد که نرخ ارز و قیمت مس در آن سطوح فعلی قرار نداشتهاند.
پس در بررسی P/E بازار هم صرفاً نگاه کردن به TTM میتواند تصویر ناقصی از ارزشگذاری ایجاد کند؛ مخصوصاً در شرکتهای کامودیتیمحوری مانند فملی که سودآوری آنها به نرخ جهانی محصول و نرخ ارز حساس است.
در نهایت، بنیادنگر با ارائه این گزارش و شکافتن اعداد تحلیل حساسیت فملی، تلاش کرد مسئله را از زاویهای متفاوت بررسی کند.
گاهی یک سهم در نگاه اول با P/E گذشتهنگر بالا، گران به نظر میرسد؛ اما وقتی مفروضات سودآوری آینده، نرخ ارز و قیمت جهانی محصول را کنار ارزش بازار فعلی قرار میدهیم، تصویر متفاوتی از ارزشگذاری سهم به دست میآید.
ما در این بررسی صرفاً اعداد و مفروضات خود شرکت را کنار هم قرار دادیم تا ببینیم اگر بخشی از این سناریوها محقق شود، سودآوری آینده فملی و به تبع آن P/E فوروارد سهم و حتی اثر آن بر P/E بازار چگونه تغییر خواهد کرد.
طبیعتاً هیچکدام از این اعداد تضمینکننده سود آینده نیستند و تحقق آنها به متغیرهای متعددی وابسته است؛ اما به نظر ما، بررسی همین سناریوها کمک میکند در کنار نگاه به عملکرد گذشته، تصویر احتمالی آینده را هم ببینیم و صرفاً بر اساس یک عدد TTM درباره ارزشگذاری قضاوت نکنیم.
این همان زاویهای است که بنیادنگر تلاش میکند در تحلیلهای خود دنبال کند؛ دیدن اعداد از چند زاویه و تبدیل آنها به یک تصویر قابلفهمتر از وضعیت بنیادی شرکت و ارزشگذاری آن.