تحلیل نگر — بنیادنگر
تحلیل فزر: مرور ارقام زیرمجموعه تخت سلیمان و موجودی طلای ۹۹۹
بررسی گزارش ششماهه ۱۴۰۵، رشد ۲۶۳٪ سود تخت سلیمان و نکات محتاطانه برای سهامداران فزر
تحلیل بنیادنگر از نماد فزر و زیرمجموعه تخت سلیمان: فروش ۱۹۱ کیلو شمش ۹۹۹، سود ۶.۷ همت در ششماهه، موجودی ۵۰۸ کیلوگرم و P/E Forward حدود ۶ — با تفکیک سود عملیاتی از تسعیر.
شرکت پویا زرکان آقدره (نماد فزر) در گروه استخراج کانههای فلزی فعالیت میکند و زیرمجموعه کلیدی آن، شرکت استحصال مواد معدنی تخت سلیمان است. این تحلیل بر اساس آخرین دادههای بنیادنگر و گزارش ششماهه تخت سلیمان (منتهی به ۳۱ خرداد ۱۴۰۵) تهیه شده است.
نگاه کلی به فزر
- ارزش بازار: ۱۰۷.۶ همت
- P/E Forward: حدود ۶.۲
- P/E TTM: حدود ۲۰.۸
- P/S: حدود ۲۵.۸
- حاشیه سود آخرین دوره: ۱۱.۱٪
- رشد تجمعی فروش (YTD): +۲۷۹.۸٪
- سود خالص TTM: ۵.۲ همت
- سود برآوردی مدل بنیادنگر: ۱۷.۵ همت
در نگاه اول، ترکیب رشد فروش، موجودی طلا و P/E فوروارد تکرقمی جذاب به نظر میرسد؛ اما برای درک درست فزر باید بین عملکرد شرکت مادر و گزارش زیرمجموعه تخت سلیمان تفکیک قائل شویم.
مرور ارقام تخت سلیمان در ششماهه ۱۴۰۵
گزارش میاندورهای تخت سلیمان اعداد چشمگیری نشان میدهد:
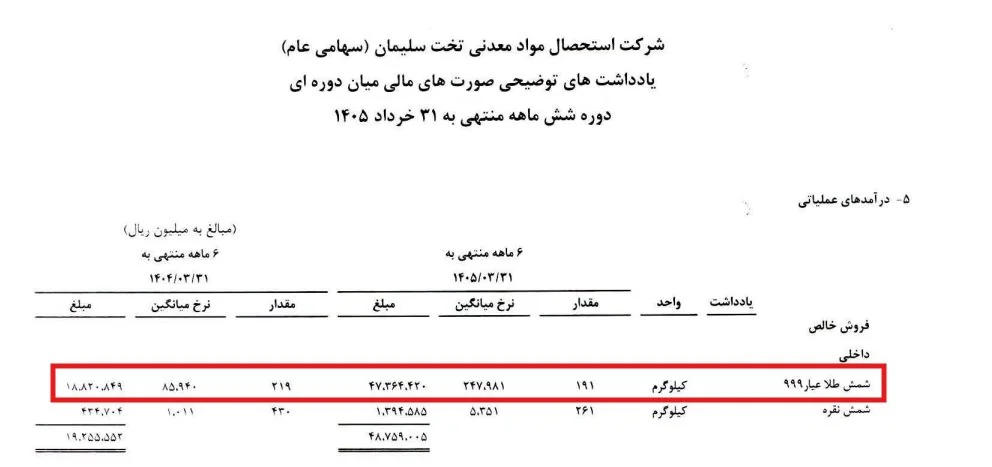
- فروش شمش طلای ۹۹۹: ۱۹۱ کیلوگرم با نرخ میانگین حدود ۲۴.۸ میلیون تومان برای هر گرم
- درآمدهای عملیاتی ششماهه: ۴.۸۷۶ همت (رشد بیش از ۱۵۰٪ نسبت به دوره مشابه)
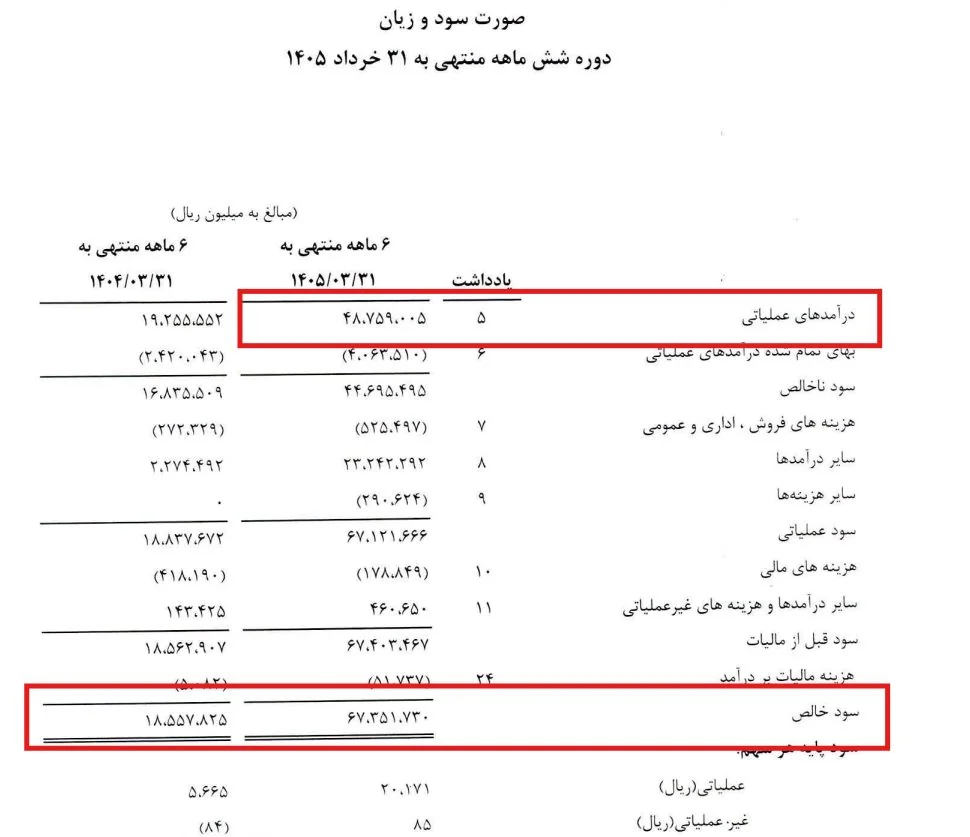
- سود خالص ششماهه: ۶.۷ همت، معادل ۲۶۳٪ رشد نسبت به ششماهه ۱۴۰۴
- سهم این ششماه از کل سود ۱۴۰۴ شرکت مادر: بیش از ۱۳۵٪
بخش عمدهای از این سود، علاوه بر فروش فیزیکی طلا، از سایر درآمدها (از جمله اثرات تسعیر ارز و اقلام غیرعملیاتی) نشأت گرفته است. به همین دلیل، خواندن ساده «سود ۶.۷ همت در شش ماه» بدون تفکیک ماهیت درآمد میتواند به برداشتهای اغراقآمیز منجر شود.
موجودی شمش ۹۹۹: عدد روی کاغذ در برابر عدد در بازار
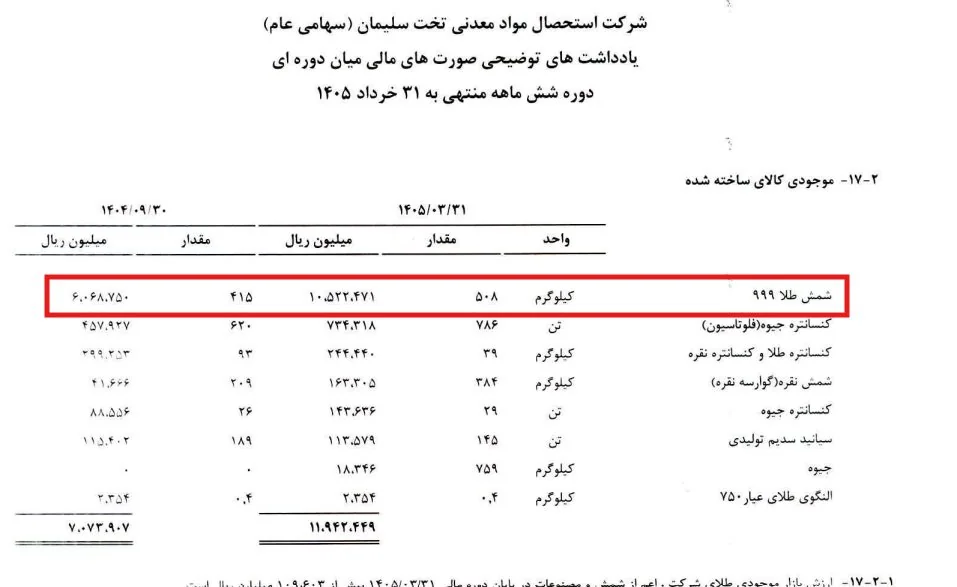
طبق یادداشتهای توضیحی گزارش، موجودی شمش طلای ۹۹۹ در پایان دوره ۵۰۸ کیلوگرم ثبت شده است (ارزش دفتری حدود ۱.۰۵ همت).
اگر همین موجودی را با نرخ تقریبی ۲۶.۴۷ میلیون تومان برای هر گرم طلای ۲۴ عیار (نرخ روز بازار) ضرب کنیم، به ارزشی بالاتر از ۱۳ همت میرسیم؛ فاصلهای که خود گزارش نیز با اشاره به «بالاتر بودن ارزش بازار از ارزش دفتری» به آن پرداخته است.
این محاسبه پیشبینی سود نیست؛ فقط نشان میدهد چرا در تحلیل فزر، موجودی طلا و نرخ جهانی/ارزی نقش محوری دارند.
چرا این اعداد فعلاً «سیگنال قطعی» نیستند؟
- تفکیک سود عملیاتی از غیرعملیاتی: در ششماهه تخت سلیمان، سایر درآمدها سهم بزرگی در سود نهایی داشتهاند. تعمیم این رقم به کل سال، بدون بررسی تکرارپذیری، ریسک بالایی دارد.
- پیچیدگی ساختار گروه: فزر علاوه بر تخت سلیمان، داراییها و خطوط تولید دیگری هم دارد. خروجی یک زیرمجموعه با سود کل گروه برابر نیست.
- تفاوت مدل بنیادنگر با برداشت سطحی: مدل ما برای سال ۱۴۰۵ حدود ۱۷.۵ همت سود برآورد میکند (P/E Forward ≈ ۶.۲)؛ این برآورد بر پایه دادههای کدال و فرضهای محافظهکارانه است، نه صرفاً ضرب موجودی طلا در نرخ روز.
- نوسان طلا و ارز: هر تغییر در نرخ جهانی طلا، نرخ ارز یا زمانبندی فروش موجودی میتواند نتیجه را بهشدت جابهجا کند.
گزارش خوب را میبینیم، اما یک دوره قوی را هنوز بهتنهایی «روند تضمینشده» نمینامیم.
جمعبندی بنیادنگر
فزر در تقاطع استخراج طلا، موجودی بالای شمش ۹۹۹ و رشد چشمگیر گزارش زیرمجموعه قرار دارد. از منظر بنیادی، P/E فوروارد تکرقمی و رشد فروش YTD جذاب است؛ اما کیفیت سود، سهم تسعیر و سایر درآمدها، و فاصله ارزش دفتری با ارزش بازار موجودی طلا، نیازمند تحلیل لایهبهلایه است.
برای پیگیری مستمر، داشبورد فزر در بنیادنگر (نسبتها، فروش ماهانه، صورتهای سنواتی و گزارشهای فصلی) بهروز از کدال استخراج میشود.