تحلیل نگر — بنیادنگر
وقتی ارزش یک شرکت فراتر از کسب و کار اصلی آن است!
تحلیل بنیادی کفرا با نگاهی متفاوت به سرمایه گذاری های شرکت؛ بررسی مالکیت در طلای تفتان و طلای کردستان و تاثیر ارزش این دارایی ها بر ارزش گذاری سهام کفرا، با وجود P/E منفی.
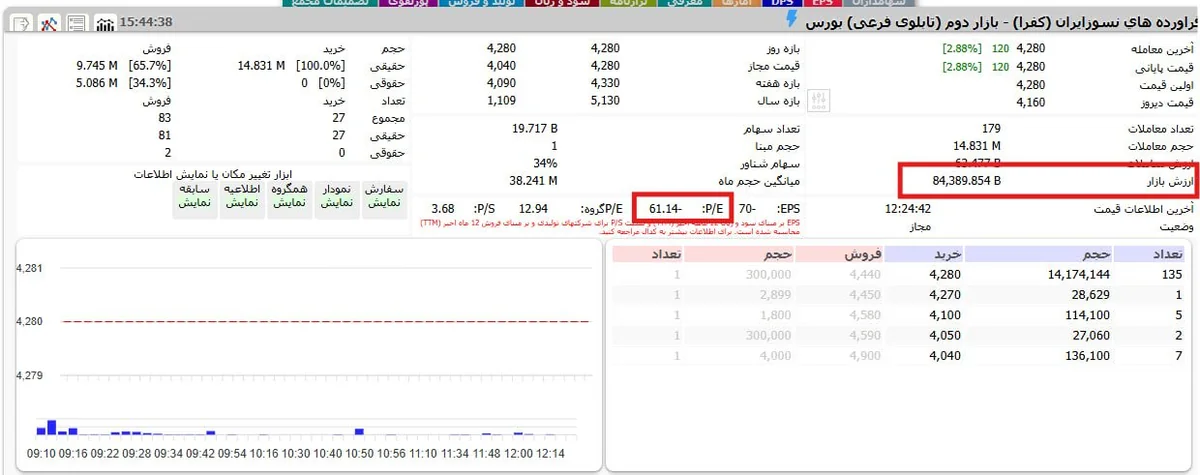 یکی از نکات جالب درباره کفرا، تداوم تقاضا برای سهم با وجود ارزش بازار حدود ۸.۴ همت و P/E گذشته نگر منفی ۶۱ است.
اما چرا بعضی سهامداران همچنان به این شرکت توجه دارند؟
پاسخ را باید در سرمایه گذاری های کفرا جستجو کرد، نه صرفا در سودآوری کسب و کار اصلی آن: 🔸 مالکیت ۱۰ درصدی توسعه معادن پارس تامین (طلای تفتان) 🔸 مالکیت ۵ درصدی طلای کردستان
گاهی یک شرکت در کسب و کار اصلی خود با محدودیت هایی برای سودآوری مواجه است، اما از طریق سرمایه گذاری های درست و اصولی می تواند ارزش قابل توجهی خلق کند؛ حتی با بهره وری بالاتر و زحمت کمتر. برای مثال، اگر مجموع تولید و فروش طلای تفتان و کردستان در آینده به حدود ۱۰۰۰ کیلوگرم برسد، می توان با فرض ارزش گذاری مجموع این دو پروژه در محدوده ۲۰۰ همت، سهم کفرا از این دارایی ها را حدود ۳۰ همت برآورد کرد. نکته جالب اینجاست که این ارزش گذاری، حتی با فرض سربه سر بودن یا زیان ده بودن کسب و کار اصلی کفرا، می تواند تصویر متفاوتی از ارزش شرکت ارائه دهد.
البته تحقق این ارزش به ظرفیت تولید، زمان رسیدن به تولید پایدار، هزینه ها و ارزش گذاری واقعی پروژه ها بستگی دارد.
📌 نکته آموزشی: P/E منفی به تنهایی به معنی بی ارزشی یک شرکت نیست؛ همان طور که وجود دارایی ارزشمند هم به تنهایی به معنی ارزندگی سهم نیست. در شرکت هایی مثل فراورده هاي نسوزايران
📌 این مطلب توصیه به خرید و فروش نمیباشد . ❌
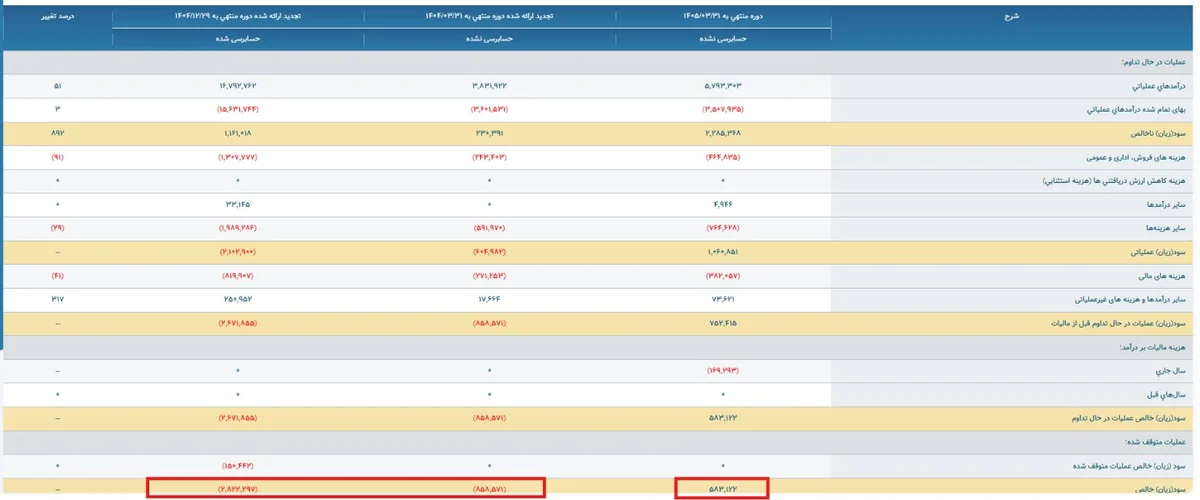
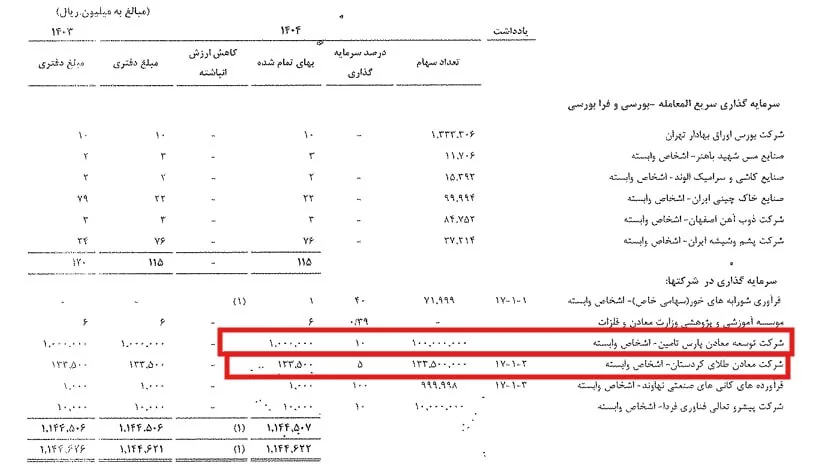
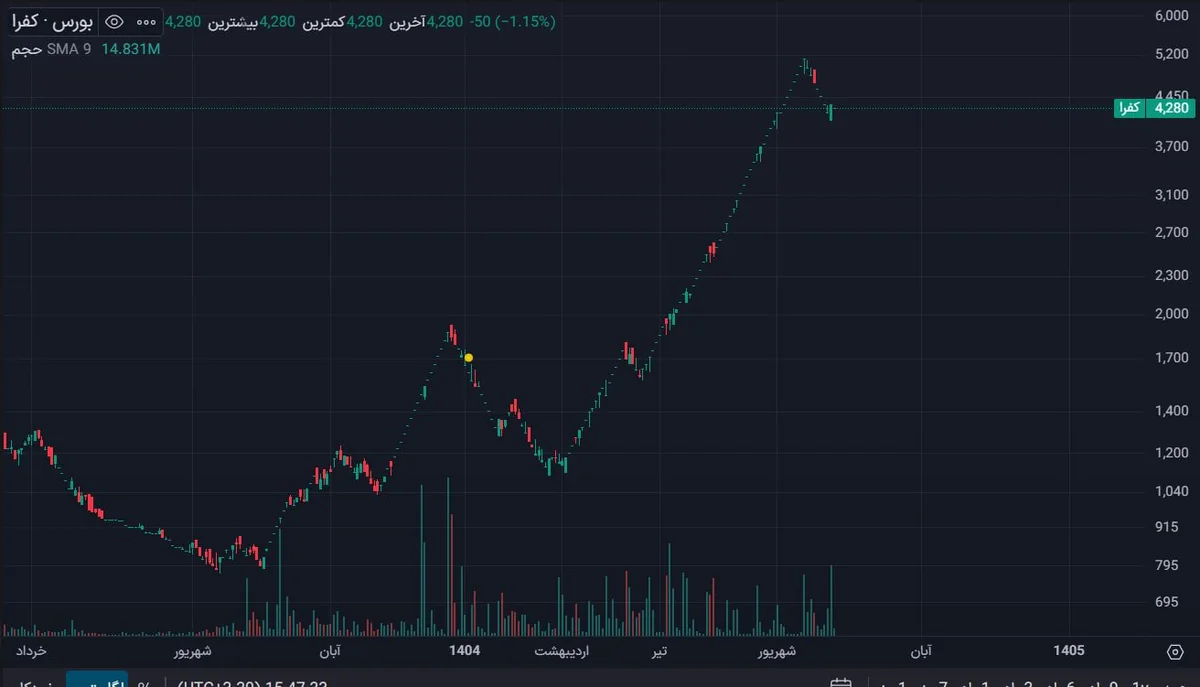 ، شناخت سرمایه گذاری ها و بررسی ارزش دارایی ها اهمیت ویژه ای دارد.