تحلیل نگر — بنیادنگر
شفن را دوباره ببینید؛ داستان فقط متانول نیست!
تحلیل بنیادی شفن با نگاهی متفاوت؛ بررسی ارزش سهام بانک ملت، پرتفوی سرمایهگذاری، سود تقسیمی زیرمجموعهها و مقایسه ارزش داراییها با ارزش بازار پتروشیمی فناوران.
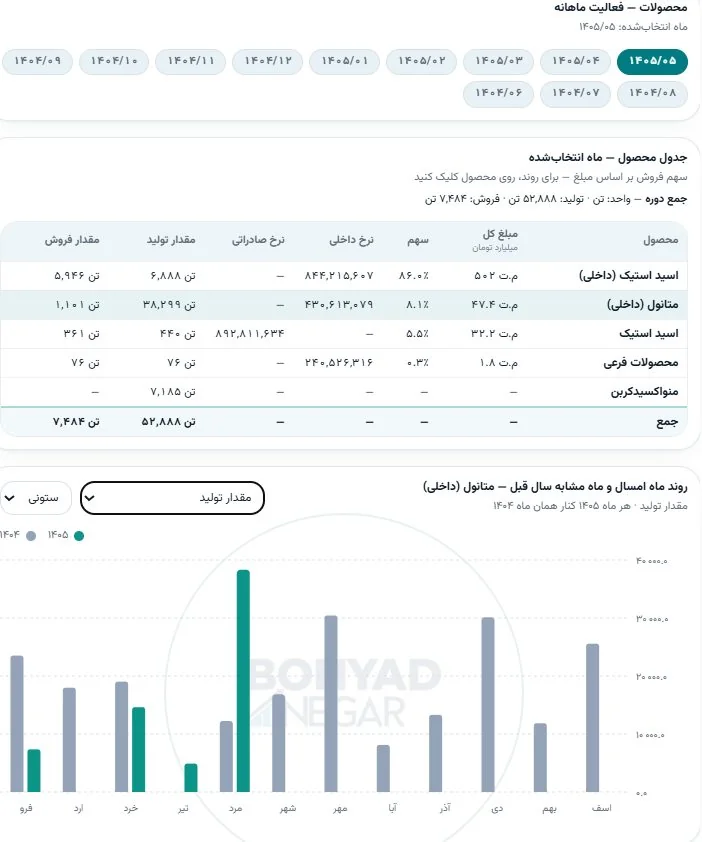
پتروشیمی فناوران با نماد #شفن از جمله متانولسازهایی است که در چند سال اخیر عملکرد عملیاتی آن تحت فشار قرار داشته است.
متانولسازها در این سالها با چند چالش همزمان مواجه بودند؛ از یک طرف قیمت جهانی متانول و حاشیه سود فروش در دورههایی وضعیت مناسبی نداشت و از طرف دیگر رشد هزینه خوراک و انرژی، فشار بیشتری بر بهای تمامشده وارد کرد.
موضوع محدودیت گاز نیز برای این صنعت اهمیت زیادی دارد. در دورههای اوج مصرف، محدودیت یا قطعی گاز میتواند تولید را کاهش دهد و باعث شود شرکت همزمان با کاهش مقدار فروش، بخشی از هزینههای خود را نیز متحمل شود. بنابراین زمانی که نرخ فروش جهانی متانول رشد متناسبی با هزینههای تولید نداشته باشد، حاشیه سود شرکت بهشدت تحت تأثیر قرار میگیرد.
اما این بار میخواهیم شفن را از زاویه دیگری بررسی کنیم.
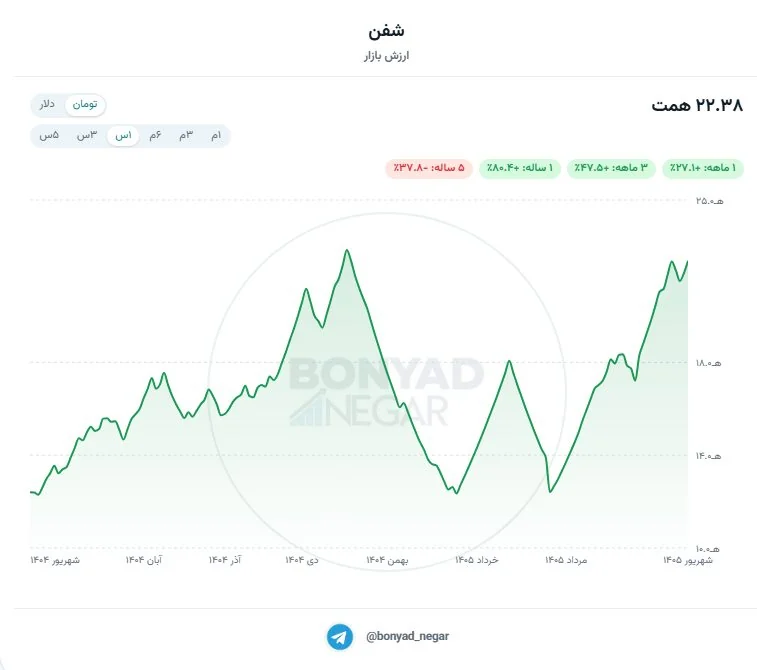
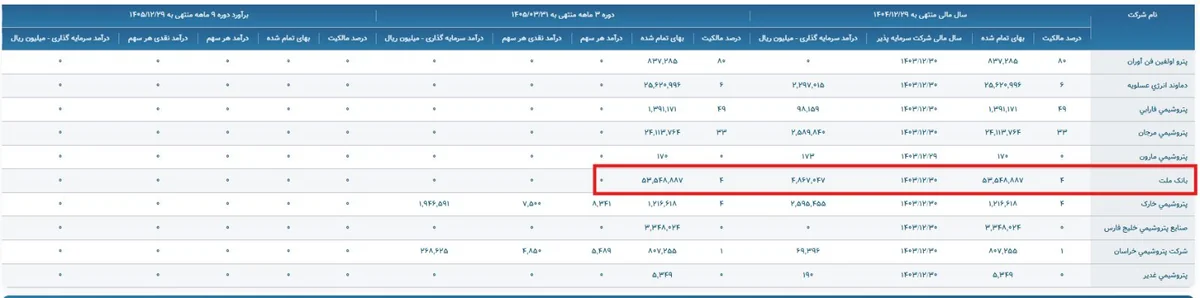
ارزش بازار فعلی شفن حدود ۲۲ همت است؛ در حالی که این شرکت مالک حدود ۴٪ از سهام بانک ملت است.
با ارزش بازار حدود ۴۸۸ همتی بانک ملت در ۳۱ شهریور ۱۴۰۵، ارزش روز این میزان مالکیت حدود ۱۹.۵ همت میشود.
یعنی چه؟
یعنی در شرایط فعلی، اگر صرفاً همین دارایی بورسی را از ارزش بازار شفن کسر کنیم، بخش عمدهای از ارزش بازار شرکت با ارزش سهام بانک ملت پوشش داده میشود و بازار برای خود کسبوکار پتروشیمی فناوران و سایر داراییهای شرکت، ارزش نسبتاً محدودی در نظر گرفته است.
از طرف دیگر، شفن صرفاً مالک سهام بانک ملت نیست و داراییها و سرمایهگذاریهای بورسی و غیربورسی دیگری نیز دارد.
جالبتر اینکه شرکت در سال گذشته حدود ۱.۲ همت سود سهام از زیرمجموعهها شناسایی کرده است؛ بنابراین پرتفوی سرمایهگذاری شفن صرفاً یک دارایی روی کاغذ نیست و بخشی از آن میتواند از طریق سود تقسیمی، اثر واقعی خود را در صورتهای مالی نشان دهد.
از طرف دیگر، سود خالص شفن در سال گذشته حدود ۱ همت بوده و برآورد ما برای سود سال جاری حدود ۲ همت است.
بنابراین اگر شرکت را صرفاً از منظر متانولسازی و P/E نگاه کنیم، ممکن است داستان چندان جذابی به نظر نرسد؛ اما اگر ارزش پرتفوی سرمایهگذاریها، سهام بانک ملت و سود حاصل از زیرمجموعهها را هم در کنار کسبوکار اصلی قرار دهیم، تصویر متفاوتی به دست میآید.
🎯 نکتهای که از این بررسی میخواهیم منتقل کنیم این است:
گاهی برای ارزشگذاری یک شرکت، فقط نباید پرسید «این شرکت چقدر سود میسازد؟»؛ باید پرسید «در ازای ارزش بازار فعلی، دقیقاً چه داراییها و چه کسبوکاری در اختیار ما قرار میگیرد؟»
این بررسی صرفاً با هدف گسترش زاویه دید تحلیلی انجام شده و توصیه به خرید یا فروش سهم نیست.