تحلیل نگر — بنیادنگر
🔎 یک نکته مهم صورت های مالی شستا که در بعضی تحلیلها اشتباه برداشت میشود!
اشتباه رایج در تحلیل شستا؛ چرا سود ۳۵ همتی را نباید معیار اصلی قرار داد؟
بررسی سود تلفیقی شستا؛ چرا سود ۷۳.۲ همتی سهم مالکان شرکت اصلی با سود ۳۵.۶ همتی شرکت اصلی تفاوت دارد و این اختلاف چه اثری بر P/E شستا دارد؟
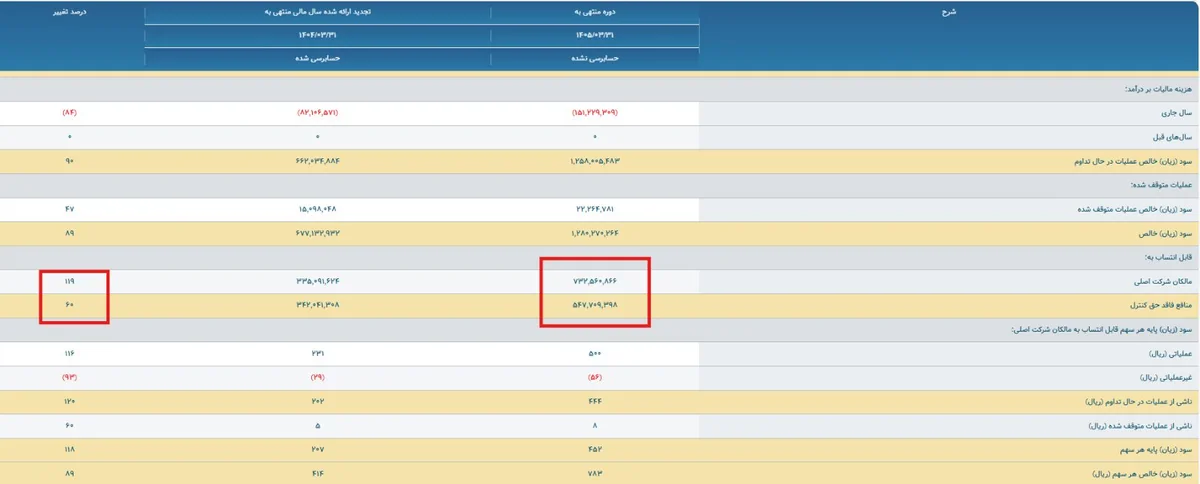
 در صورت های مالی تلفیقی شستا، سود خالص یک ساله به حدود ۱۲۸ همت رسیده که ۷۳.۲ همت آن سهم مالکان شرکت اصلی است؛ یعنی رشد ۱۱۹ درصدی نسبت به سال قبل.
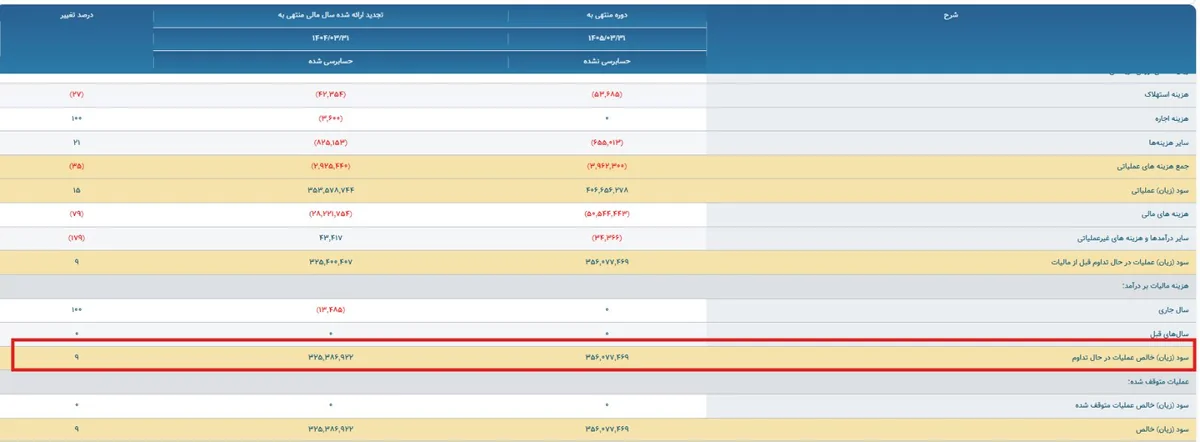
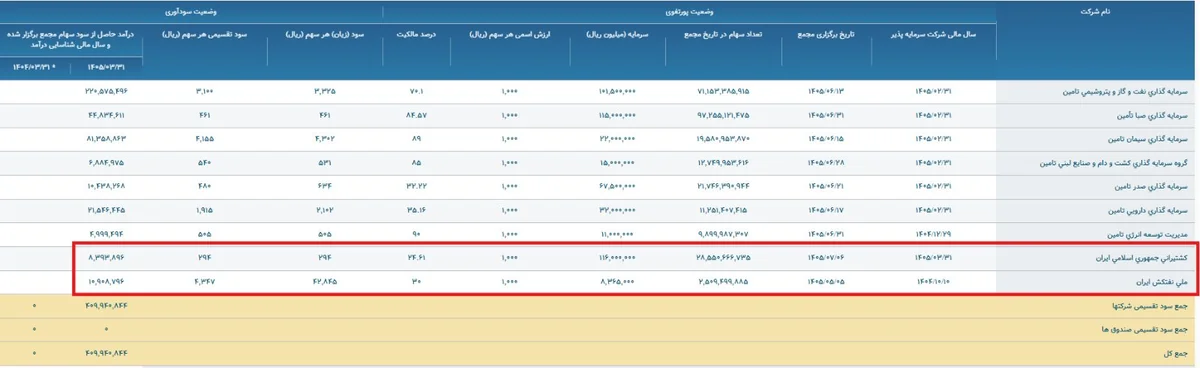
اما اگر مستقیم برویم سراغ صورت سود و زیان شرکت اصلی، سود خالص حدود ۳۵.۶ همت و رشد آن فقط حدود ۹ درصد دیده می شود.
اینجا دقیقا جایی است که ممکن است تحلیل اشتباه شود. 👇
چرا این اختلاف وجود دارد؟
بخش مهمی از سود زیر مجموعه ها در دوره جاری الزاما به شستا به صورت سود نقدی منتقل نشده است. در شرایط خاص ماه های اخیر، برخی زیر مجموعه ها برای حفظ نقدینگی، تقسیم سود کمتری داشته اند؛ بنابراین سود ایجاد شده در سطح گروه در صورت های مالی تلفیقی دیده می شود، اما هنوز به سود شرکت اصلی منتقل نشده است.
این موضوع می تواند با عادی تر شدن شرایط، در تصمیمات تقسیم سود زیر مجموعه ها تغییر کند.
بنابراین برای تحلیل شستا، صرفا نگاه کردن به سود ۳۵.۶ همتی شرکت اصلی می تواند تصویر ناقصی بدهد و صورت مالی تلفیقی اهمیت بسیار زیادی دارد.
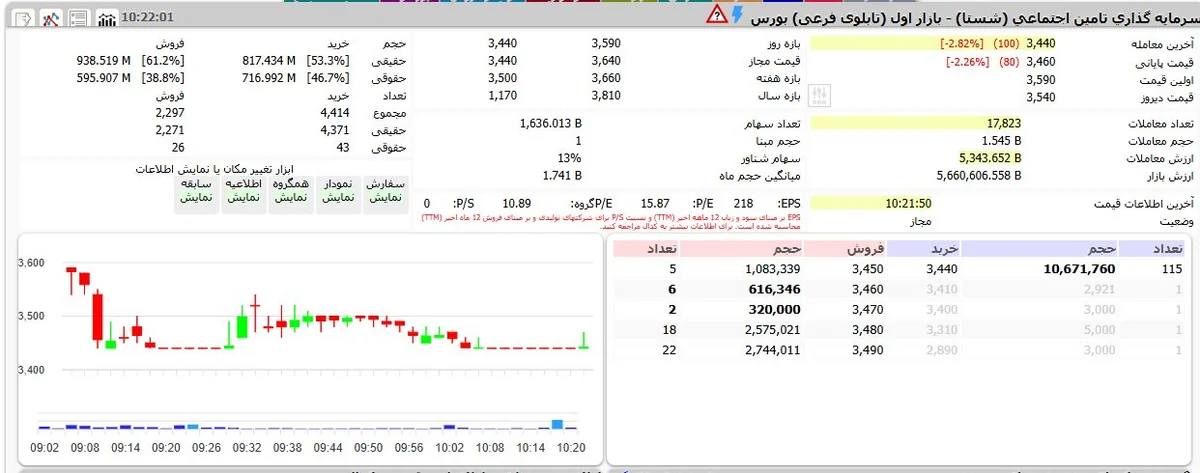
با سود ۷۳.۲ همتی سهم مالکان شرکت اصلی، P/E شستا در برخی مفروضات می تواند در محدوده زیر ۴ قرار بگیرد؛ موضوعی که به نظر ما ارزش بررسی دقیق تر دارد.
⚠️ این مطلب صرفا با هدف شفاف سازی یک نکته حسابداری و تحلیلی است و توصیه به خرید یا فروش نیست.