تحلیل نگر — بنیادنگر
حکشتی؛ چرا تحلیل این شرکت با یک P/E یا NAV ساده ممکن نیست؟
تحلیل حکشتی با بررسی سود تلفیقی 36 همتی، تفاوت سود شرکت اصلی و تلفیقی، سیاست تقسیم سود زیرمجموعهها، NAV و P/E سهم و بررسی شرایط صنعت کشتیرانی.
کشتیرانی جمهوری اسلامی ایران با نماد «حکشتی» از جمله شرکتهایی است که تحلیل آن به دلیل ساختار گروه و حضور مجموعهای از شرکتهای بورسی و غیربورسی، کمی پیچیدهتر از شرکتهای معمولی است.
📊 سود 36 همتی؛ اما یک نکته مهم
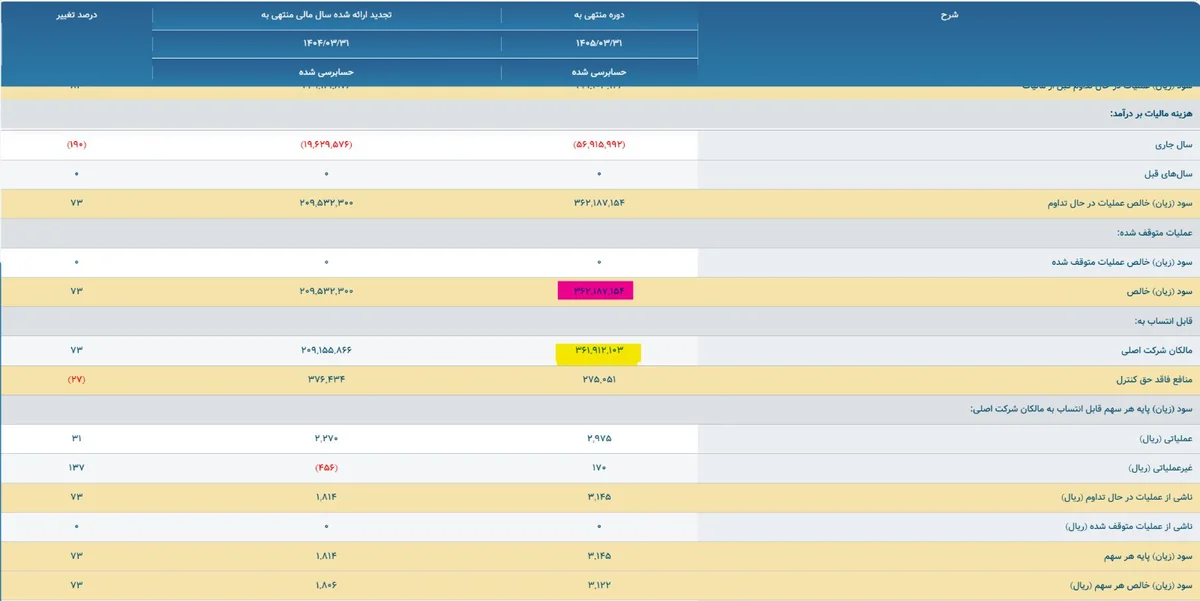
بر اساس آخرین صورتهای مالی تلفیقی، سود خالص حکشتی در سال مالی منتهی به 31 خرداد 1405 به حدود 36.2 همت رسیده که نسبت به سال قبل رشد حدود 73 درصدی را نشان میدهد.
از این میزان، حدود 36.1 همت متعلق به مالکان شرکت اصلی و تنها حدود 27.5 میلیارد تومان متعلق به منافع فاقد حق کنترل بوده است.
اما نکته مهم در تحلیل حکشتی، تفاوت قابل توجه میان صورتهای مالی تلفیقی و صورتهای مالی شرکت اصلی است.
💰 چرا سود شرکت اصلی 71 درصد کاهش یافته است؟
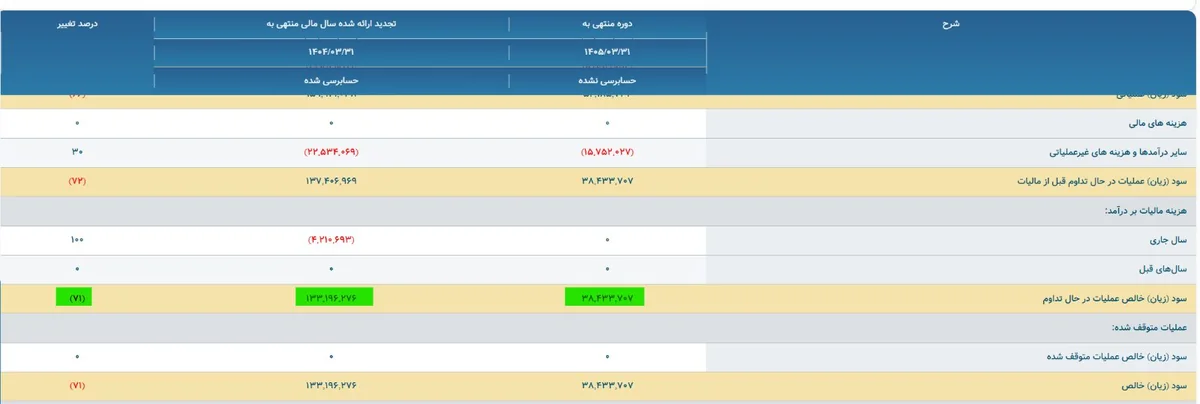
سود خالص شرکت اصلی و غیرتلفیقی در این دوره با کاهش حدود 71 درصدی به حدود 3.8 همت رسیده است.
این عدد در نگاه اول میتواند گمراه کننده باشد؛ چرا که بخش مهمی از کاهش سود شرکت اصلی به کاهش سود تقسیمی زیرمجموعهها مربوط میشود.
در سالهای گذشته، بسیاری از شرکتهای زیرمجموعه بخش قابل توجهی از سود خود را تقسیم میکردند و این سود به شرکت اصلی منتقل میشد. اما در سال مالی اخیر، با توجه به شرایط خاص عملیاتی و ریسکهای موجود در صنعت کشتیرانی، میزان تقسیم سود برخی زیرمجموعهها کاهش پیدا کرده است.
🔎 بنابراین باید توجه داشت:
رشد سودآوری زیرمجموعهها لزوماً به معنای افزایش همان میزان جریان نقدی دریافتی حکشتی نیست و سیاست تقسیم سود نقش مهمی در جریان نقدی شرکت اصلی دارد.
در نتیجه، نباید کاهش 71 درصدی سود شرکت اصلی را به معنای کاهش سودآوری کل گروه در نظر گرفت و لازم است صورتهای مالی تلفیقی نیز مورد توجه قرار گیرد.
🧩 پیچیدگی NAV حکشتی
حکشتی علاوه بر شرکتهای غیربورسی متعدد، مالک حدود 79درصد حخزر نیز هست.
ارزش بازار حخزر در حال حاضر حدود 18.5 همت است و سهم حکشتی از این ارزش حدود 14.8 همت میشود؛ در حالی که ارزش بازار خود حکشتی حدود 96 همت است.
این موضوع نشان میدهد بخش قابل توجهی از ارزش گروه در شرکتهای غیربورسی و فعالیتهای عملیاتی زیرمجموعهها قرار دارد.
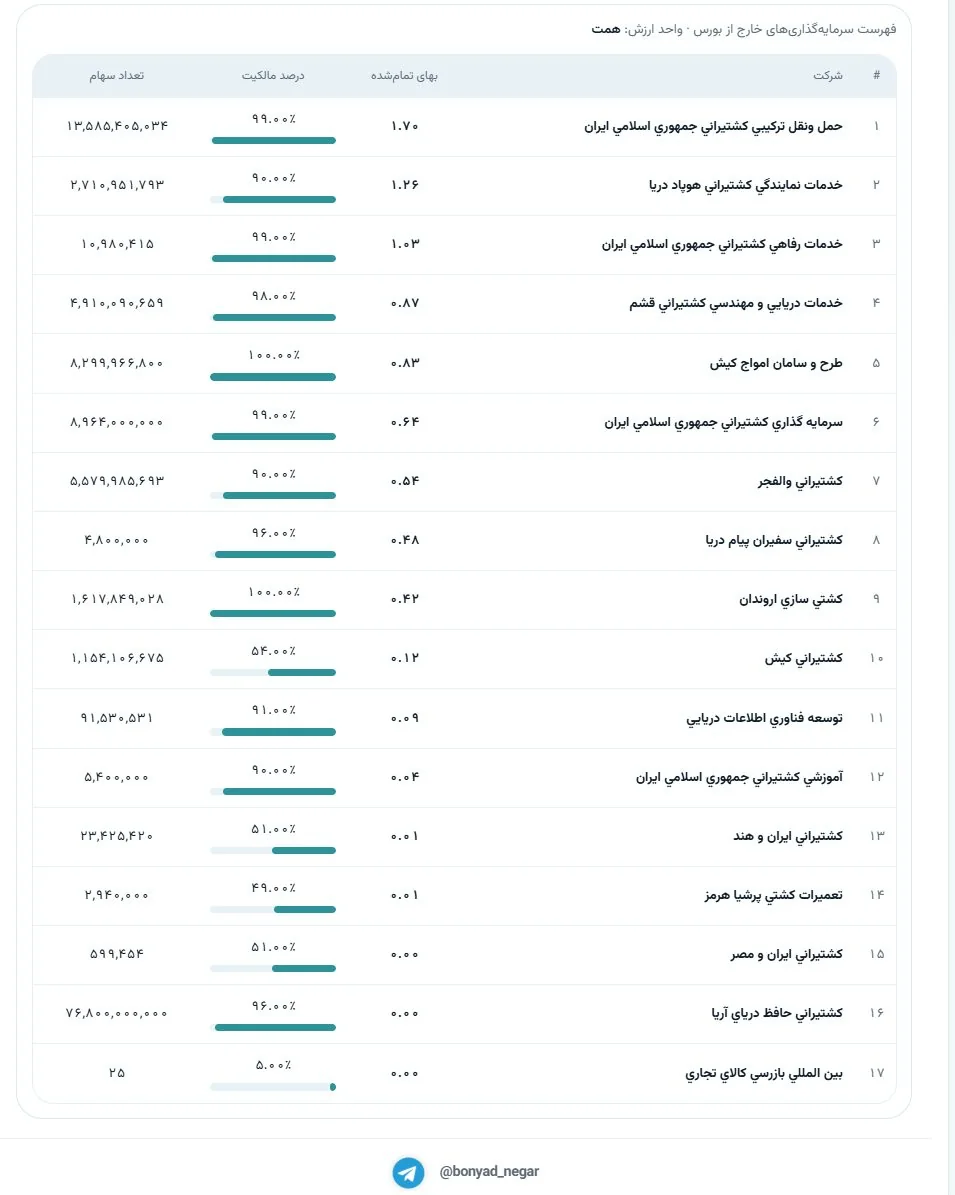
در چنین شرایطی، محاسبه NAV حکشتی به روش ساده میتواند با خطا همراه باشد. اگر شرکتهای غیربورسی را صرفاً با ارزش دفتری یا بهای تمام شده در نظر بگیریم، ممکن است بخشی از ارزش اقتصادی آنها دیده نشود و اگر برای آنها ارزش روز تعیین کنیم، روش ارزشگذاری میتواند نتیجه NAV را به شکل قابل توجهی تغییر دهد.
بنابراین P/NAV به تنهایی نمیتواند تصویر کاملی از ارزش حکشتی ارائه کند.
📈 P/E میتواند تصویر شفاف تری بدهد؟
در شرایطی که ریسکهای عملیاتی و منطقهای کاهش پیدا کند و وضعیت فعالیت شرکتهای گروه به شرایط عادی نزدیک شود، به نظر ما سود تلفیقی میتواند مبنای مناسب تری برای بررسی ارزشگذاری حکشتی باشد.
با ارزش بازار حدود 96 همت و سود قابل انتساب به مالکان شرکت اصلی حدود 36.1 همت، P/E حکشتی بر مبنای سود سال مالی 1404 حدود 2.7 واحد است.
البته نکته کلیدی اینجاست که باید پرسید:
آیا این سطح از سودآوری قابلیت تکرار دارد؟
در صورت کاهش ریسکهای موجود و بازگشت سیاست تقسیم سود زیرمجموعهها به شرایط معمول گذشته، قابلیت اتکای سود تلفیقی برای ارزشگذاری افزایش خواهد یافت و در این سناریو، P/E کمتر از 3 واحد میتواند قابل توجه باشد.
🎯 جمع بندی
حکشتی شرکتی است که برای تحلیل آن نباید تنها به سود شرکت اصلی، NAV یا یک نسبت P/E نگاه کرد.
ساختار تلفیقی، سودآوری زیرمجموعهها، سیاست تقسیم سود، ارزش شرکتهای غیربورسی و قابلیت تکرار سود تلفیقی همگی باید در کنار یکدیگر بررسی شوند.
به نظر ما، هدف اصلی از این بررسی، شفاف شدن چارچوب تحلیل حکشتی و توجه به تفاوت میان سود تلفیقی و سود شرکت اصلی است؛ نه ارائه توصیه خرید یا فروش. شاید بتوان گفت اولین برنده ی توافق احتمالی درآینده این سهم وصنعت حمل ونقل دریایی است .
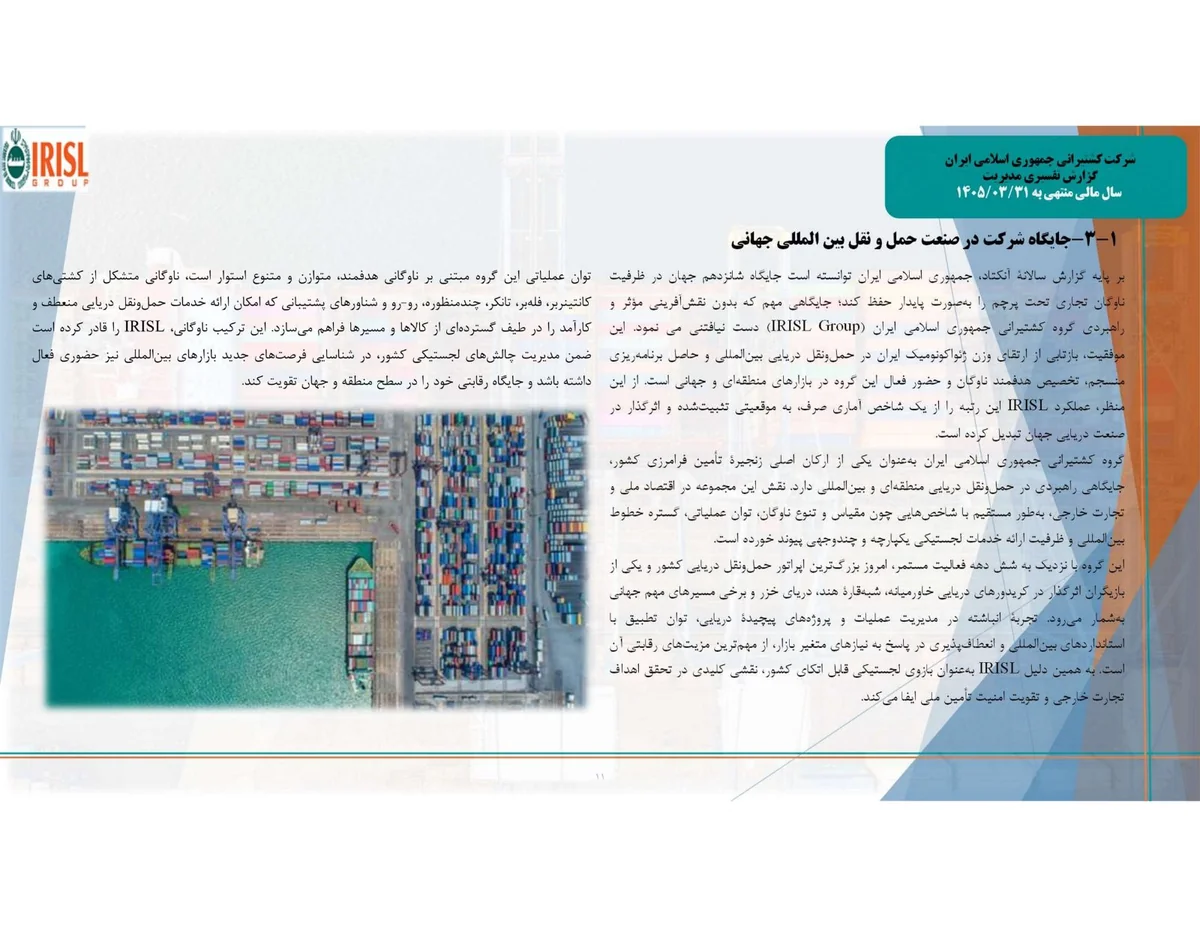
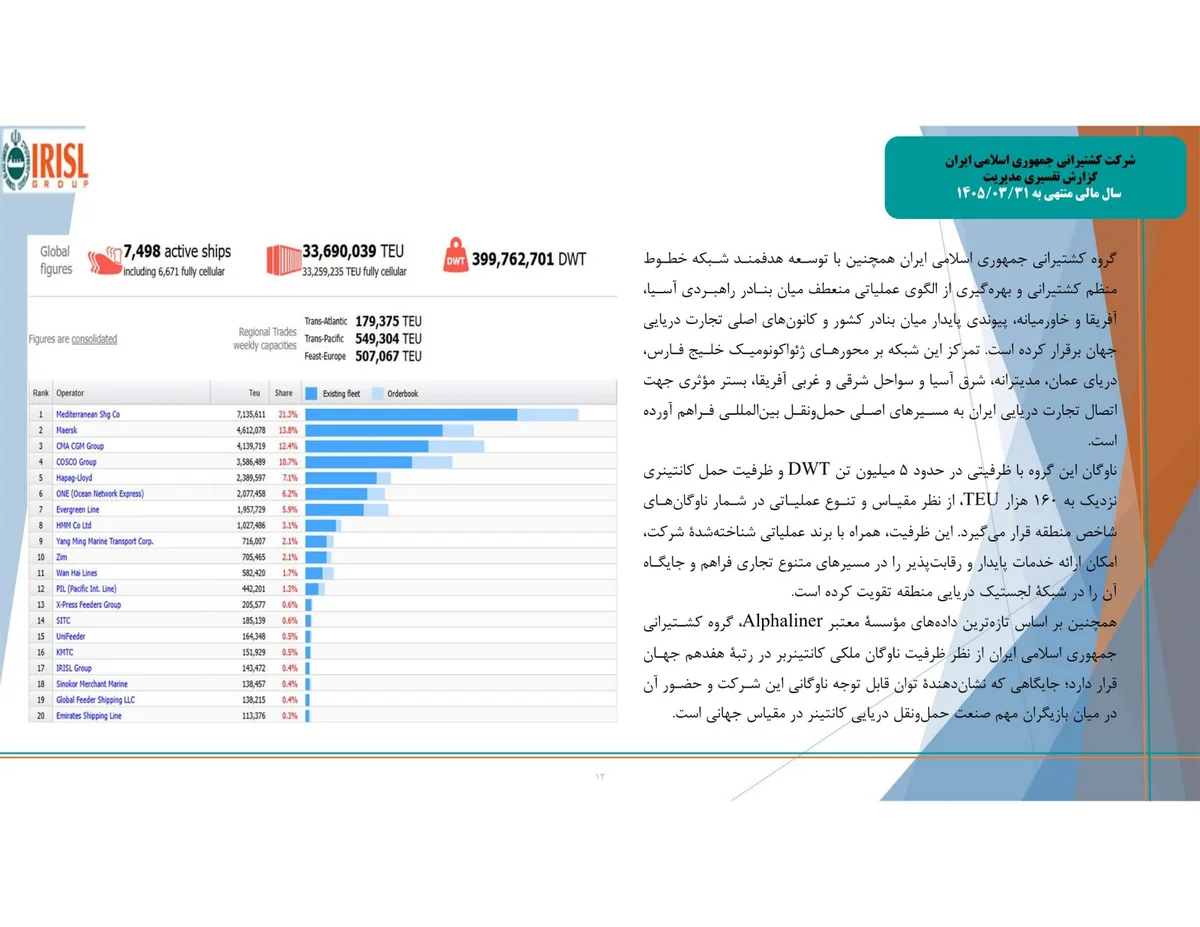
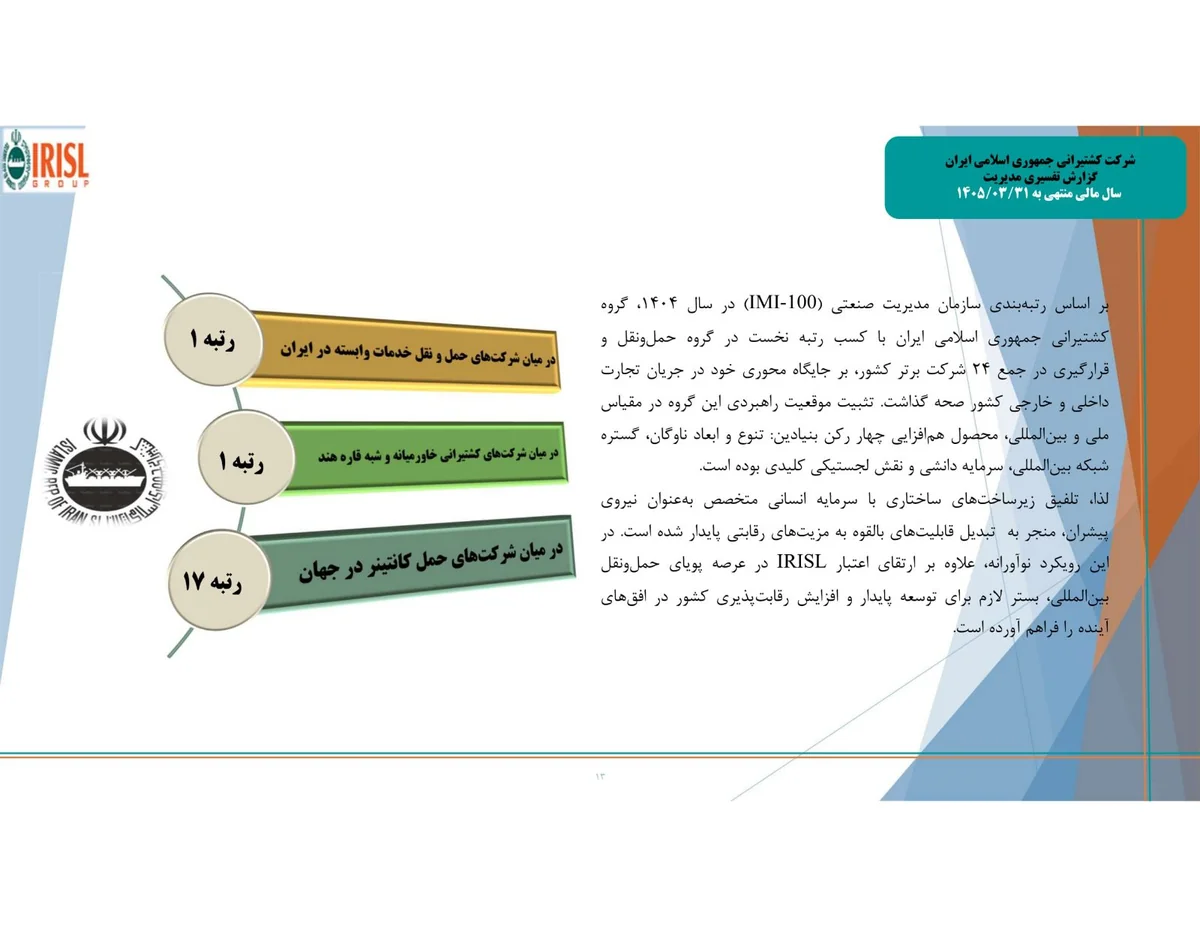
جایگاه #حکشتی در صنعت حمل و نقل بين المللی جهانی
⚠️ این مطلب صرفاً یک بررسی تحلیلی و آموزشی است و توصیه به خرید یا فروش سهم محسوب نمیشود.